Domain ipwb.de kaufen?
Wir ziehen mit dem Projekt
ipwb.de um.
Sind Sie am Kauf der Domain
ipwb.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ipwb.de kaufen?
Was bedeutet Summe Passiva?
Was bedeutet Summe Passiva? Die Summe Passiva ist der Gesamtbetrag aller Verbindlichkeiten und Schulden, die ein Unternehmen gegenüber externen Parteien hat. Sie umfasst sowohl kurzfristige Verbindlichkeiten wie Lieferantenkredite und Darlehen als auch langfristige Schulden wie Anleihen und Hypotheken. Die Summe Passiva ist ein wichtiger Bestandteil der Bilanz eines Unternehmens und gibt Auskunft über seine finanzielle Verpflichtungen. Sie wird oft mit der Summe Aktiva verglichen, um die finanzielle Gesundheit und Stabilität eines Unternehmens zu bewerten. **
Was bedeutet Passiva Verbindlichkeiten?
Passiva Verbindlichkeiten sind Schulden oder Verpflichtungen, die ein Unternehmen gegenüber externen Parteien hat. Diese Verbindlichkeiten können beispielsweise Kredite, Lieferantenrechnungen oder ausstehende Steuerzahlungen umfassen. Sie werden in der Bilanz als Passiva ausgewiesen, da sie die finanziellen Verpflichtungen des Unternehmens darstellen. Es ist wichtig, Passiva Verbindlichkeiten im Auge zu behalten, da sie die finanzielle Gesundheit und Stabilität eines Unternehmens beeinflussen können. Unternehmen müssen sicherstellen, dass sie ihre Verbindlichkeiten fristgerecht bedienen können, um finanzielle Probleme zu vermeiden. **


Ähnliche Suchbegriffe für Passiva
Top-Angebote
Produkte zum Begriff Passiva:
-
Aktier & ETF Kompass: En vägledare till välstånd, hög livsstandard och säker pension genom intelligent investering på aktiemarknaden och passivaAktier & Etf Kompass: En Vägledare Till Välstånd, Hög Livsstandard Och Säker Pension Genom Intelligent Investering På Aktiemarknaden Och Passiva Inkomster – Inklusive Startguide Von Jens Hattermann, Onix Media, 978-3-7576-3165-9, Sprecher: Erik...16,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Adelberg, Philipp: Rechtshandbuch Cybersicherheit im GesundheitswesenRechtshandbuch Cybersicherheit im Gesundheitswesen , Cybersicherheitsvorfälle im Gesundheitswesen häufen sich angesichts globaler Krisen und neuartiger Angriffsmöglichkeiten in den letzten Jahren enorm. Das Recht der IT-Sicherheit, Datensicherheit oder Informationssicherheit hat mittlerweile die Aufmerksamkeit in der praktischen Rechtsberatung und bei den Unternehmensleitungen erlangt. Dabei ist die Verzahnung von Gesundheitsrecht und Cybersicherheitsrecht in einem Rechtshandbuch mit einer Darstellung der einschlägigen Vorschriften angesichts der komplexen Regelungslage und einer fortschreitenden Digitalisierung im Gesundheitsbereich hochgradig praxisrelevant. Das Rechtshandbuch Cybersicherheit im Gesundheitswesen führt die Bestimmungen für die verschiedenen Sektoren und Bereiche des Gesundheitswesens zusammen. Abgedeckt werden dabei u.a. die Themenfelder - Krankenhäuser - Medizinprodukte und Arzneimittel - Telematikinfrastruktur - Ambulante Gesundheitsversorgung - Notrufleitstellen und Rettungsdienste - Digitale Gesundheitsanwendungen - Telemedizin - Öffentlicher Gesundheitsdienst - Haftungsgefahren beim Einsatz Künstlicher Intelligenz. Das Rechtshandbuch verfolgt das Ziel, die rechtlichen Anforderungen für die Cybersicherheit in allen relevanten Bereichen des Gesundheitswesens abzubilden. Aktuelle Gesetze oder Gesetzesvorhaben auf europäischer und nationaler Ebene werden dabei berücksichtigt, wie - NIS-2-Richtlinie - Entwurf eines NIS-2-Umsetzungs- und Cybersicherheitsstärkungsgesetz - Entwurf eines KRITIS-Dachgesetz - Digitalgesetz für den Gesundheitsbereich (DigiG) - Gesundheitsdatennutzungsgesetz (GDNG) Das Rechtshandbuch ist zugleich Ratgeber zur effektiven Umsetzung von cybersicherheitsrechtlichen Anforderungen im Gesundheitswesen. Es schafft dazu mit einem Überblick über die technischen Voraussetzungen und mit der Vermittlung von Informationen für die Prävention von Cybergefahren einen Mehrwert für die Praxis und die Wissenschaft. Gerade für die verantwortlichen Leitungspersonen im Gesundheitswesen besteht die Frage nach Risiken und Lösungen für ein effektives Cybersicherheitsmanagement. Diesem Interesse begegnet das Buch durch Ausführungen zum Compliance-Management, zu Versicherungslösungen und für die praktische Vertragsgestaltung. Bei der Bewältigung eines Vorfalls steht eine "Cyber Incident - Legal-Checkliste" parat. Zudem werden Fragen zu strafrechtlichen und zivilrechtlichen Konsequenzen für die Leitungsebene bei Personenschäden erörtert. Das Rechtshandbuch soll Juristen als interne und externe Berater in Einrichtungen des Gesundheitswesens, Herstellern von Arzneimitteln oder Medizinprodukten sowie speziellen IT-Produkten (Apps), Unternehmensleitungen und Compliance-Abteilungen, Berufs- und Interessenverbänden oder IT-Spezialisten und Vertretern aus der Wissenschaft eine Grundlage bieten, sich die Regelungen für das Cybersicherheitsrecht in der Praxis zu erschließen. , Reflektoren > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 20240719, Produktform: Leinen, Titel der Reihe: C.F. Müller Medizinrecht##, Autoren: Adelberg, Philipp~Hansen, Marit~Herpers, Franz-Josef~Ippach, Jan~Kircher, Philipp~Kirsch, Kristin~Kohoutek, Elisabeth~Monschke, Julian~Monsees, Carolin~Müller, Nadja~Schüller, Peter~Copeland, Victoria~Staufer, Andreas~Stenzel, Vanessa~Stollmann, Frank~Vogel, Paul~Vogel, Sebastian T.~Vogeler, Marcus~Weichert, Thilo~Ziegler, Ole~Dittrich, Tilmann~Dochow, Carsten~Gehrmann, Mareike~Franck, Lorenz~Grieger, Ferdinand~Grzesiek, Mathias A.~Hahn, Erik, Redaktion: Dochow, Carsten~Dittrich, Tilmann~Ippach, Jan, Auflage: 24001, Auflage/Ausgabe: 2024, Keyword: Ambulante Gesundheitsversorgung; Arzneimittel; BSiG; Compliance im Gesundheitswesen; Cybercrime; Cybersicherheit; Cybervorfall; DS-GVO; DiGA; Digitale Gesundheitsanwendungen; EHealth; Gesundheitswesen; Health Apps; Impfregister; Krankenhäuser; Kritische Infrastrukturen; Künstliche Intelligenz; Künstliche Intelligenz im Gesundheitssektor; Medizinprodukte; Notrufleitstellen; Rettungsdienste; Sozialdatenverwaltung; Telematikinfrastruktur; Telemedizin, Fachschema: Medienrecht~Medizin / Recht, Kriminalität~Sozialrecht~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Sozialrecht und Medizinrecht~Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, Fachkategorie: IT- und Kommunikationsrecht, Postrecht, Seitenanzahl: XXXIV, Seitenanzahl: 409, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Müller C.F., Verlag: Müller C.F., Verlag: C.F. Mller GmbH, Länge: 245, Breite: 181, Höhe: 32, Gewicht: 879, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,79,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Verschlüsselung und Innere Sicherheit, Taschenbuch von Christian Meyn, Deutscher Universitätsverlag, 978-3-8244-2170-1Verschlüsselung Und Innere Sicherheit, Taschenbuch Von Christian Meyn, Deutscher Universitätsverlag, 978-3-8244-2170-1, Seitenanzahl: 17189,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Bedeutung von Sicherheit, Datenschutz und Vertrauen in der Cybersicherheit, Taschenbuch von Rajneesh Upadhaya, Verlag Unser Wissen,Die Bedeutung Von Sicherheit, Datenschutz Und Vertrauen In Der Cybersicherheit, Taschenbuch Von Rajneesh Upadhaya, Verlag Unser Wissen, 978-620-8-23912-1, Seitenanzahl: 5235,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Sind Abschreibungen Aktiva oder Passiva?
Sind Abschreibungen Aktiva oder Passiva? Abschreibungen sind weder Aktiva noch Passiva, sondern sie sind Aufwandspositionen in der Gewinn- und Verlustrechnung. Sie stellen den Wertverlust von Vermögensgegenständen dar, der über die Nutzungsdauer hinweg erfasst wird. Durch Abschreibungen wird der Wertverlust von Anlagevermögen wie Maschinen oder Gebäuden berücksichtigt. Sie mindern den Gewinn und somit auch das Eigenkapital des Unternehmens, haben jedoch keinen direkten Einfluss auf die Bilanzpositionen Aktiva oder Passiva. **
-
Warum steht Eigenkapital in Passiva?
Eigenkapital steht in der Passiva, da es sich um die finanziellen Mittel handelt, die den Eigentümern oder Aktionären eines Unternehmens gehören. Es repräsentiert den Anteil am Unternehmen, den die Eigentümer besitzen, nachdem alle Verbindlichkeiten abgezogen wurden. Da die Passiva die finanziellen Verpflichtungen eines Unternehmens darstellen, ist es logisch, das Eigenkapital in diesem Abschnitt aufzuführen. Auf diese Weise wird deutlich, wie viel des Vermögens des Unternehmens den Eigentümern gehört und wie viel durch Schulden finanziert wurde. Letztendlich dient die Aufteilung in Aktiva und Passiva dazu, die finanzielle Situation eines Unternehmens transparent darzustellen. **
-
Was bedeutet Passiva in der Bilanz?
Was bedeutet Passiva in der Bilanz? Passiva sind die Schulden und Verbindlichkeiten eines Unternehmens, die auf der rechten Seite der Bilanz dargestellt werden. Sie zeigen, wie das Unternehmen sein Kapital finanziert hat, z.B. durch Kredite, Anleihen oder Eigenkapital. Zu den Passiva gehören auch Rückstellungen und Verbindlichkeiten gegenüber Lieferanten und anderen Gläubigern. Die Passiva sind wichtig, um die finanzielle Gesundheit und Stabilität eines Unternehmens zu beurteilen und geben Aufschluss darüber, wie gut es in der Lage ist, seine Verpflichtungen zu erfüllen. **
-
Warum heißt es Aktiva und Passiva?
Es wird Aktiva und Passiva genannt, da es sich um Begriffe handelt, die aus der lateinischen Sprache stammen. "Aktiva" leitet sich vom lateinischen Wort "activus" ab, was so viel wie "handelnd" oder "tätig" bedeutet. Diese Bezeichnung wird für die Vermögenswerte eines Unternehmens verwendet, da sie aktiv genutzt werden, um Einnahmen zu generieren. "Passiva" hingegen stammt vom lateinischen Wort "passivus" ab, was "leidend" oder "passiv" bedeutet. Dieser Begriff wird für die Schulden und Verbindlichkeiten eines Unternehmens verwendet, da sie passiv sind und abgebaut werden müssen. Letztendlich dienen diese Begriffe dazu, die finanzielle Situation eines Unternehmens klar zu strukturieren und zu analysieren. **

Was ist Passiva in der Bilanz?
Was ist Passiva in der Bilanz? Passiva in der Bilanz sind die finanziellen Verbindlichkeiten und Eigenkapitalpositionen eines Unternehmens. Sie zeigen, wie das Unternehmen seine Vermögenswerte finanziert hat, entweder durch Schulden (wie Kredite und Anleihen) oder durch Eigenkapital (wie Aktienkapital und Gewinnrücklagen). Passiva werden auf der rechten Seite der Bilanz dargestellt und müssen mit den Aktiva auf der linken Seite übereinstimmen, um das Grundprinzip der Bilanzgleichung zu erfüllen. Zu den Passiva gehören auch langfristige Verbindlichkeiten, kurzfristige Verbindlichkeiten, Rückstellungen und Eigenkapital. **
Welche Konten sind Aktiva und Passiva?
Welche Konten sind Aktiva und Passiva? Aktiva sind Konten, die die Vermögenswerte eines Unternehmens darstellen, wie Bargeld, Forderungen, Vorräte und Anlagevermögen. Sie zeigen, was das Unternehmen besitzt und welche Ansprüche es hat. Passiva hingegen sind Konten, die die Schulden und Verbindlichkeiten eines Unternehmens darstellen, wie Darlehen, Lieferantenverbindlichkeiten und Eigenkapital. Sie zeigen, wem das Unternehmen Geld schuldet und wer Ansprüche auf das Vermögen hat. Zusammen bilden Aktiva und Passiva die Bilanz eines Unternehmens und geben einen Überblick über seine finanzielle Situation. **
Top-Angebote
Produkte zum Begriff Passiva:
-
Aktier & ETF Kompass: En vägledare till välstånd, hög livsstandard och säker pension genom intelligent investering på aktiemarknaden och passivaAktier & Etf Kompass: En Vägledare Till Välstånd, Hög Livsstandard Och Säker Pension Genom Intelligent Investering På Aktiemarknaden Och Passiva Inkomster – Inklusive Startguide Von Jens Hattermann, Onix Media, 978-3-7576-3165-9, Sprecher: Erik...16,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Adelberg, Philipp: Rechtshandbuch Cybersicherheit im GesundheitswesenRechtshandbuch Cybersicherheit im Gesundheitswesen , Cybersicherheitsvorfälle im Gesundheitswesen häufen sich angesichts globaler Krisen und neuartiger Angriffsmöglichkeiten in den letzten Jahren enorm. Das Recht der IT-Sicherheit, Datensicherheit oder Informationssicherheit hat mittlerweile die Aufmerksamkeit in der praktischen Rechtsberatung und bei den Unternehmensleitungen erlangt. Dabei ist die Verzahnung von Gesundheitsrecht und Cybersicherheitsrecht in einem Rechtshandbuch mit einer Darstellung der einschlägigen Vorschriften angesichts der komplexen Regelungslage und einer fortschreitenden Digitalisierung im Gesundheitsbereich hochgradig praxisrelevant. Das Rechtshandbuch Cybersicherheit im Gesundheitswesen führt die Bestimmungen für die verschiedenen Sektoren und Bereiche des Gesundheitswesens zusammen. Abgedeckt werden dabei u.a. die Themenfelder - Krankenhäuser - Medizinprodukte und Arzneimittel - Telematikinfrastruktur - Ambulante Gesundheitsversorgung - Notrufleitstellen und Rettungsdienste - Digitale Gesundheitsanwendungen - Telemedizin - Öffentlicher Gesundheitsdienst - Haftungsgefahren beim Einsatz Künstlicher Intelligenz. Das Rechtshandbuch verfolgt das Ziel, die rechtlichen Anforderungen für die Cybersicherheit in allen relevanten Bereichen des Gesundheitswesens abzubilden. Aktuelle Gesetze oder Gesetzesvorhaben auf europäischer und nationaler Ebene werden dabei berücksichtigt, wie - NIS-2-Richtlinie - Entwurf eines NIS-2-Umsetzungs- und Cybersicherheitsstärkungsgesetz - Entwurf eines KRITIS-Dachgesetz - Digitalgesetz für den Gesundheitsbereich (DigiG) - Gesundheitsdatennutzungsgesetz (GDNG) Das Rechtshandbuch ist zugleich Ratgeber zur effektiven Umsetzung von cybersicherheitsrechtlichen Anforderungen im Gesundheitswesen. Es schafft dazu mit einem Überblick über die technischen Voraussetzungen und mit der Vermittlung von Informationen für die Prävention von Cybergefahren einen Mehrwert für die Praxis und die Wissenschaft. Gerade für die verantwortlichen Leitungspersonen im Gesundheitswesen besteht die Frage nach Risiken und Lösungen für ein effektives Cybersicherheitsmanagement. Diesem Interesse begegnet das Buch durch Ausführungen zum Compliance-Management, zu Versicherungslösungen und für die praktische Vertragsgestaltung. Bei der Bewältigung eines Vorfalls steht eine "Cyber Incident - Legal-Checkliste" parat. Zudem werden Fragen zu strafrechtlichen und zivilrechtlichen Konsequenzen für die Leitungsebene bei Personenschäden erörtert. Das Rechtshandbuch soll Juristen als interne und externe Berater in Einrichtungen des Gesundheitswesens, Herstellern von Arzneimitteln oder Medizinprodukten sowie speziellen IT-Produkten (Apps), Unternehmensleitungen und Compliance-Abteilungen, Berufs- und Interessenverbänden oder IT-Spezialisten und Vertretern aus der Wissenschaft eine Grundlage bieten, sich die Regelungen für das Cybersicherheitsrecht in der Praxis zu erschließen. , Reflektoren > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 20240719, Produktform: Leinen, Titel der Reihe: C.F. Müller Medizinrecht##, Autoren: Adelberg, Philipp~Hansen, Marit~Herpers, Franz-Josef~Ippach, Jan~Kircher, Philipp~Kirsch, Kristin~Kohoutek, Elisabeth~Monschke, Julian~Monsees, Carolin~Müller, Nadja~Schüller, Peter~Copeland, Victoria~Staufer, Andreas~Stenzel, Vanessa~Stollmann, Frank~Vogel, Paul~Vogel, Sebastian T.~Vogeler, Marcus~Weichert, Thilo~Ziegler, Ole~Dittrich, Tilmann~Dochow, Carsten~Gehrmann, Mareike~Franck, Lorenz~Grieger, Ferdinand~Grzesiek, Mathias A.~Hahn, Erik, Redaktion: Dochow, Carsten~Dittrich, Tilmann~Ippach, Jan, Auflage: 24001, Auflage/Ausgabe: 2024, Keyword: Ambulante Gesundheitsversorgung; Arzneimittel; BSiG; Compliance im Gesundheitswesen; Cybercrime; Cybersicherheit; Cybervorfall; DS-GVO; DiGA; Digitale Gesundheitsanwendungen; EHealth; Gesundheitswesen; Health Apps; Impfregister; Krankenhäuser; Kritische Infrastrukturen; Künstliche Intelligenz; Künstliche Intelligenz im Gesundheitssektor; Medizinprodukte; Notrufleitstellen; Rettungsdienste; Sozialdatenverwaltung; Telematikinfrastruktur; Telemedizin, Fachschema: Medienrecht~Medizin / Recht, Kriminalität~Sozialrecht~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Sozialrecht und Medizinrecht~Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, Fachkategorie: IT- und Kommunikationsrecht, Postrecht, Seitenanzahl: XXXIV, Seitenanzahl: 409, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Müller C.F., Verlag: Müller C.F., Verlag: C.F. Mller GmbH, Länge: 245, Breite: 181, Höhe: 32, Gewicht: 879, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,79,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Summe Passiva?
Was bedeutet Summe Passiva? Die Summe Passiva ist der Gesamtbetrag aller Verbindlichkeiten und Schulden, die ein Unternehmen gegenüber externen Parteien hat. Sie umfasst sowohl kurzfristige Verbindlichkeiten wie Lieferantenkredite und Darlehen als auch langfristige Schulden wie Anleihen und Hypotheken. Die Summe Passiva ist ein wichtiger Bestandteil der Bilanz eines Unternehmens und gibt Auskunft über seine finanzielle Verpflichtungen. Sie wird oft mit der Summe Aktiva verglichen, um die finanzielle Gesundheit und Stabilität eines Unternehmens zu bewerten. **
-
Was bedeutet Passiva Verbindlichkeiten?
Passiva Verbindlichkeiten sind Schulden oder Verpflichtungen, die ein Unternehmen gegenüber externen Parteien hat. Diese Verbindlichkeiten können beispielsweise Kredite, Lieferantenrechnungen oder ausstehende Steuerzahlungen umfassen. Sie werden in der Bilanz als Passiva ausgewiesen, da sie die finanziellen Verpflichtungen des Unternehmens darstellen. Es ist wichtig, Passiva Verbindlichkeiten im Auge zu behalten, da sie die finanzielle Gesundheit und Stabilität eines Unternehmens beeinflussen können. Unternehmen müssen sicherstellen, dass sie ihre Verbindlichkeiten fristgerecht bedienen können, um finanzielle Probleme zu vermeiden. **
-
Sind Abschreibungen Aktiva oder Passiva?
Sind Abschreibungen Aktiva oder Passiva? Abschreibungen sind weder Aktiva noch Passiva, sondern sie sind Aufwandspositionen in der Gewinn- und Verlustrechnung. Sie stellen den Wertverlust von Vermögensgegenständen dar, der über die Nutzungsdauer hinweg erfasst wird. Durch Abschreibungen wird der Wertverlust von Anlagevermögen wie Maschinen oder Gebäuden berücksichtigt. Sie mindern den Gewinn und somit auch das Eigenkapital des Unternehmens, haben jedoch keinen direkten Einfluss auf die Bilanzpositionen Aktiva oder Passiva. **
-
Warum steht Eigenkapital in Passiva?
Eigenkapital steht in der Passiva, da es sich um die finanziellen Mittel handelt, die den Eigentümern oder Aktionären eines Unternehmens gehören. Es repräsentiert den Anteil am Unternehmen, den die Eigentümer besitzen, nachdem alle Verbindlichkeiten abgezogen wurden. Da die Passiva die finanziellen Verpflichtungen eines Unternehmens darstellen, ist es logisch, das Eigenkapital in diesem Abschnitt aufzuführen. Auf diese Weise wird deutlich, wie viel des Vermögens des Unternehmens den Eigentümern gehört und wie viel durch Schulden finanziert wurde. Letztendlich dient die Aufteilung in Aktiva und Passiva dazu, die finanzielle Situation eines Unternehmens transparent darzustellen. **
Ähnliche Suchbegriffe für Passiva
-
Verschlüsselung und Innere Sicherheit, Taschenbuch von Christian Meyn, Deutscher Universitätsverlag, 978-3-8244-2170-1Verschlüsselung Und Innere Sicherheit, Taschenbuch Von Christian Meyn, Deutscher Universitätsverlag, 978-3-8244-2170-1, Seitenanzahl: 17189,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Bedeutung von Sicherheit, Datenschutz und Vertrauen in der Cybersicherheit, Taschenbuch von Rajneesh Upadhaya, Verlag Unser Wissen,Die Bedeutung Von Sicherheit, Datenschutz Und Vertrauen In Der Cybersicherheit, Taschenbuch Von Rajneesh Upadhaya, Verlag Unser Wissen, 978-620-8-23912-1, Seitenanzahl: 5235,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
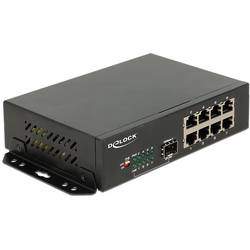
Delock 87708 87708 Netzwerk Switch 8 Port 1 GBit/s integrierte FirewallMit diesem Gigabit Ethernet Switch von Delock können verschiedene Netzwerkkomponenten verbunden werden. Zusätzlich bietet der eingebaute SFP-Schacht die Möglichkeit, das Netzwerk um einen Lichtwellenleiter-Anschluss zu erweitern.124,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Passiva in der Bilanz?
Was bedeutet Passiva in der Bilanz? Passiva sind die Schulden und Verbindlichkeiten eines Unternehmens, die auf der rechten Seite der Bilanz dargestellt werden. Sie zeigen, wie das Unternehmen sein Kapital finanziert hat, z.B. durch Kredite, Anleihen oder Eigenkapital. Zu den Passiva gehören auch Rückstellungen und Verbindlichkeiten gegenüber Lieferanten und anderen Gläubigern. Die Passiva sind wichtig, um die finanzielle Gesundheit und Stabilität eines Unternehmens zu beurteilen und geben Aufschluss darüber, wie gut es in der Lage ist, seine Verpflichtungen zu erfüllen. **
-
Warum heißt es Aktiva und Passiva?
Es wird Aktiva und Passiva genannt, da es sich um Begriffe handelt, die aus der lateinischen Sprache stammen. "Aktiva" leitet sich vom lateinischen Wort "activus" ab, was so viel wie "handelnd" oder "tätig" bedeutet. Diese Bezeichnung wird für die Vermögenswerte eines Unternehmens verwendet, da sie aktiv genutzt werden, um Einnahmen zu generieren. "Passiva" hingegen stammt vom lateinischen Wort "passivus" ab, was "leidend" oder "passiv" bedeutet. Dieser Begriff wird für die Schulden und Verbindlichkeiten eines Unternehmens verwendet, da sie passiv sind und abgebaut werden müssen. Letztendlich dienen diese Begriffe dazu, die finanzielle Situation eines Unternehmens klar zu strukturieren und zu analysieren. **
-
Was ist Passiva in der Bilanz?
Was ist Passiva in der Bilanz? Passiva in der Bilanz sind die finanziellen Verbindlichkeiten und Eigenkapitalpositionen eines Unternehmens. Sie zeigen, wie das Unternehmen seine Vermögenswerte finanziert hat, entweder durch Schulden (wie Kredite und Anleihen) oder durch Eigenkapital (wie Aktienkapital und Gewinnrücklagen). Passiva werden auf der rechten Seite der Bilanz dargestellt und müssen mit den Aktiva auf der linken Seite übereinstimmen, um das Grundprinzip der Bilanzgleichung zu erfüllen. Zu den Passiva gehören auch langfristige Verbindlichkeiten, kurzfristige Verbindlichkeiten, Rückstellungen und Eigenkapital. **
-
Welche Konten sind Aktiva und Passiva?
Welche Konten sind Aktiva und Passiva? Aktiva sind Konten, die die Vermögenswerte eines Unternehmens darstellen, wie Bargeld, Forderungen, Vorräte und Anlagevermögen. Sie zeigen, was das Unternehmen besitzt und welche Ansprüche es hat. Passiva hingegen sind Konten, die die Schulden und Verbindlichkeiten eines Unternehmens darstellen, wie Darlehen, Lieferantenverbindlichkeiten und Eigenkapital. Sie zeigen, wem das Unternehmen Geld schuldet und wer Ansprüche auf das Vermögen hat. Zusammen bilden Aktiva und Passiva die Bilanz eines Unternehmens und geben einen Überblick über seine finanzielle Situation. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.